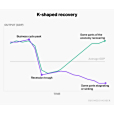
K型復甦是經濟衰退後不同部門或群體呈現分化復甦態勢的經濟模型,因復甦路徑類似字母“K”而得名。
該模型表現為科技型企業、大型企業與虛擬經濟部門(上臂)快速復甦,非科技型企業、小型企業及藍領群體(下臂)復甦滯後。截至2024年7月,中國PPI與CPI呈現四大分化特徵:上游能源價格回升但中下游製造業價格承壓、食品價格推動CPI回升但核心CPI偏弱、核心商品CPI降幅小於PPI、房租價格低迷但出行服務價格維持高位。其成因包括技術革命加速產業分化、貨幣政策傳導受阻、產能利用率差異等因素。全球經濟分化趨勢下,該模式導致貧富差距擴大、消費需求抑制等社會問題。美國2020年疫情期間出現實體與金融市場分化、不同收入階層復甦差異等現象;2025年美國經濟呈現K形發展,K的上臂代表高收入人群、資產持有者等,K的下臂代表主要依賴工資過活的低收入者和底層中產。2025年美國政策調整面臨多重挑戰,部分選民批評財政刺激措施過度偏向企業與高收入群體,同時租金補貼和醫療保險擴張等惠民政策因聯邦政府創紀錄停擺而陷入削減危機;美聯儲在2022年至2024年間連續加息11次,富裕家庭資產升值而低收入家庭房貸利率飆升,非常規貨幣政策加劇經濟分層。中國則呈現大型企業恢復快於中小企業、高端消費領先一般消費等特徵。
該術語於2020年新冠疫情後首次提出,用於描述美國經濟不同行業及人群復甦的不平衡性,後被延伸至分析全球主要經濟體的非均衡復甦模式。
基本介紹
- 提出時間:2020年新冠疫情後
- 分化表現:PPI與CPI剪刀差擴大
- 影響因素:貨幣政策寬鬆傳導受阻
- 技術驅動:數位技術加速產業分化
- 社會影響:前50名富人財富等於1.65億底層群體
- 政策應對:共同富裕戰略破解分化
核心特徵,形成機制,技術革新驅動,貨幣政策傳導,產業結構轉型,經濟與社會影響,正面效應,負面效應,典型案例,美股市場分化(2020-2021年),中國製造業轉型(2015-2024年),治理路徑,企業層面,政府調控,國際協作,
核心特徵
經濟復甦呈現明顯非對稱性,具體表現為:
- 產業鏈價格傳導分化:上游原油、有色金屬等大宗商品價格回升(2024年上半年同比上漲9.2%),但中下游通用設備製造業價格受產能利用率壓制下跌(截至2024年7月同比下降2.3%)
- 消費端價格分層:食品價格上漲推動CPI回升(2024年7月同比+3.1%),但核心CPI因高基數效應持續低迷(同比+0.5%)
- 服務消費場景差異:旅遊服務價格創歷史新高(2024年暑期同比+12%),而餐飲CPI受收入約束持續下行(同比-0.7%)
- 資本市場表現割裂:2015-2021年食品飲料行業年化漲幅31%,同期35.7%的申萬一級行業下跌

形成機制
技術革新驅動
- 數位技術革命重構產業格局,數位化轉型企業疫情期間收入增長(2020-2022年平均),傳統企業同期萎縮
貨幣政策傳導
- 美聯儲資產負債表擴張114%(2020年3月-2021年12月),而非常規貨幣政策通過擴大資產泡沫加速財富分化。富裕家庭通過房產、股票等資產增值獲得超額收益,而低收入家庭直接承受物價飆升及信貸收緊的壓力。
- 中國M2增速維持10%以上(2021-2023年),但社融結構中製造業貸款占比下降5.2個百分點。這種信貸緊縮在不同群體間呈現顯著差異:低收入群體信用卡債務攀升,而高收入群體仍可通過資本市場融資。
產業結構轉型
- 高技術製造業投資增速達17.1%(2021年上半年),而傳統製造業投資增速僅3.4%
- 新能源汽車銷售兩年平均增速41%(2020-2021年),傳統燃油車下降11%
經濟與社會影響
正面效應
- 推動資源向新能源、半導體等戰略產業集聚(2021年前6個月高技術製造業投資增速達17.1%)
- 加速數字經濟滲透率提升(2021年數字經濟占GDP比重達39.8%)
負面效應
2025年,美國經濟呈現K形分化,高收入群體與資本密集型行業復甦強勁,而低收入群體及傳統行業復甦滯後,貧富差距擴大。
- 居民收入差距擴大:收入前10%家庭消費支出占比達49.7%(2025年數據,創1989年以來新高)
- 就業市場兩極分化:數位技術崗位需求增長37%(2024年上半年),傳統製造業崗位減少12%。近年科技行業裁員潮持續,聯邦政府停擺加劇公共部門就業不穩定。人工智慧浪潮導致科技行業大規模裁員與傳統製造業崗位減少形成疊加效應,高收入數位技術崗位需求增長與工薪階層支出明顯下降(2023-2024年)對比鮮明
典型案例
美股市場分化(2020-2021年)
- FAANG市值增長89%(標普500指數前五大成分股),其餘495家公司平均漲幅僅12%
- 高收益債券發行量創歷史新高(2020年Q3達1890億美元),中小企業信貸缺口擴大至3200億美元
中國製造業轉型(2015-2024年)
- 出口部門年化增速1.7%(2015-2021年),消費增速7.3%但波動率擴大至8.2個百分點
治理路徑
企業層面
- 構建產業鏈協同平台
- 研發投入強度目標
政府調控
2025年美國政策調整面臨多重挑戰,部分選民批評財政刺激措施過度偏向企業與高收入群體,同時租金補貼和醫療保險擴張等惠民政策因聯邦政府創紀錄停擺而陷入削減危機。
- 2025年聯邦政府社會性支出(包括租金補貼、醫療保險等)面臨削減壓力,與2021年規劃的提高目標形成反差
國際協作
美聯儲在2022年至2024年間連續加息11次,富裕家庭資產升值而低收入家庭房貸利率飆升,非常規貨幣政策加劇經濟分層。
