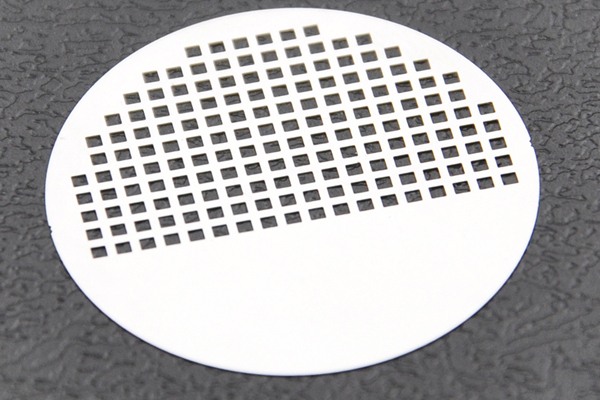
FMM(高精度金屬掩模板)是中小尺寸OLED面板蒸鍍工藝中的核心精密模具與消耗性零部件,其作用是幫助OLED有機材料透過其上的微細孔沉積形成顯示像素。其核心原材料為熱膨脹係數極低的因瓦合金(Invar)。製造面臨極高技術壁壘,開孔精度需達微米級(如±2.5μm以內),大尺寸化後需克服重力、熱應力導致的形變等挑戰,對材料均勻性要求苛刻。
早期全球市場由日本企業(如DNP)主導。2021年起,國產FMM實現從0到1的突破,2023至2024年進入快速發展期。國內企業如寰采星科技、眾凌科技等相繼實現G6代FMM量產並導入面板廠產線。在高世代產品方面,寰采星科技完成國內首條G8.6代FMM製造整線搬入,眾凌科技完成國內首台G8.6代FMM曝光機搬入產線。全球OLED面板市場圍繞8.6代線形成傳統FMM和FMM-free(如JDI的“eLeap”技術、維信諾ViP技術)兩大技術陣營。
基本介紹
- 中文名:高精度金屬掩模板
- 套用領域:OLED面板製造
- 材料類型:金屬或金屬+樹脂
- 主要廠商:DNP、眾凌科技、寰采星科技
- 國產突破:眾凌科技、寰采星
- 市場需求:2030年預計128.2億元
- 技術難點:材料形變控制
發展歷程,技術原理,未來趨勢,
發展歷程
精細金屬掩膜版(FMM)是OLED蒸鍍工藝中的核心消耗性零部件,其製造技術壁壘極高。早期,全球FMM市場長期被日本企業壟斷,日本DNP(大日本印刷)是全球FMM市場的絕對領導者,曾占據全球90%以上的市場份額。DNP不僅與三星顯示等面板廠簽訂獨家供應協定,還獨家獲得日本日立金屬供應的高端Invar材料,形成了從原材料到產品的完整產業鏈壁壘。韓國及中國面板廠商長期依賴進口,採購成本高昂且受制於人。
為打破國外壟斷,保障國內OLED產業鏈安全,中國多家企業自2019年左右開始啟動FMM的研發與產業化。例如,深圳浚漪科技於2019年正式啟動第六代OLED高精度金屬掩膜版的研發。2021年,浚潁光電(與浚漪科技關聯)宣布實現FMM量產,標誌著國產FMM實現了從0到1的突破。
2023年至2024年,國產FMM產業進入快速發展期。國內企業如寰采星科技、眾凌科技等相繼實現了G6代FMM的規模化量產,並成功導入國內面板廠產線,開始打破國外壟斷。其中,寰采星科技在2023年已實現FMM量產並導入和輝光電產線。
隨著京東方、三星顯示等全球面板巨頭開始投建G8.6代AMOLED產線,市場對大尺寸、高精度FMM的需求激增,推動了新一輪技術競賽。為應對市場需求,日本DNP於2024年上半年宣布啟動其位於福岡的G8代FMM產線。韓國企業如Poongwon Precision(豐元精密)也加速推進G8代FMM的量產計畫。中國企業在G8.6代FMM的研發和量產上取得系列關鍵突破,2025年,眾凌科技與山西太鋼精帶聯合研發的大寬幅FMM用Invar金屬薄帶實現量產,突破了上游關鍵原材料的國產化瓶頸。同年11月,寰采星科技完成國內首條G8.6代FMM製造整線的搬入,實現了從G6到G8代的“代際跨越”。南京高光也在2025年推出了G8.6代高精密金屬掩膜版產品。
進入2026年,高世代FMM的產業化進程繼續推進,寰采星科技的G8.6代FMM產線預計在2026年實現量產。下游面板產線方面,京東方的G8.6 AMOLED生產線首款產品於2025年12月成功點亮,三星顯示也於2026年1月啟動其G8.6 AMOLED面板的量產,這直接拉動了對G8.6代FMM的確定需求。國內企業如寰采星、眾凌科技等正通過持續擴產和技術疊代,力爭在未來的全球市場競爭中占據更重要的地位。
技術原理
FMM是OLED蒸鍍工藝中的核心精密模具,其作用是幫助OLED有機材料透過其上數以萬計的20μm~30μm的細孔沉積形成顯示像素。FMM的結構精細程度直接決定了AMOLED面板的像素密度(PPI)。
FMM的核心原材料是熱膨脹係數極低的因瓦合金(Invar,通常為Invar36),其厚度通常在20-30微米,甚至更薄至18微米。
FMM的製造工藝主要有蝕刻法、電鑄法和多重材料複合法。蝕刻法主要通過蝕刻Invar Sheet的方式製作,代表廠商有日本DNP、TOPPAN等;電鑄法製作的FMM厚度更薄,代表廠商有日本Athene與Hitachi Maxell等;多重材料複合法主要採用樹脂和金屬材料混合以應對熱膨脹。
從開孔形狀來看,FMM可分為插槽型和狹縫型。一張FMM主要由frame、cover、support、align stick、fine stick五個部分組成,製作過程稱為張網。
FMM製造面臨極高的技術壁壘,開孔精度需控制在微米級如±2.5μm以內;大尺寸化後面臨重力、熱應力導致的形變(蠕變)挑戰;對原材料純度、均一性要求苛刻。用於矽基OLED(OLEDoS)的FMM技術要求更高,需採用電鑄等方式在矽基板上製作,以實現數千PPI的像素密度。
未來趨勢
隨著面板世代線向G8.6及以上演進,FMM尺寸增大,在製作和使用過程中受到重力、壓力、磁力等應力作用而產生蠕變、彎曲下垂等問題越明顯,形變控制成為量產難點。同時,對開孔精度、材料均勻性、高溫環境下的形狀穩定性要求持續提高。
高端Invar合金(特別是50μm以下)長期被日立金屬(Hitachi Metals)壟斷並獨家供應給DNP,是中國FMM產業發展的關鍵瓶頸。雖然國內企業如眾凌科技聯合太鋼精帶已實現國產Invar材料(寬幅400mm,厚度25μm)的量產突破,但在全面規格覆蓋(如15μm級別)和穩定量產水平上,與國外先進水平相比仍有差距。
日本JDI於2022年開發“eLeap”技術,採用無掩模沉積和光刻技術,無需FMM即可製造OLED,提升像素密度至800ppi。該技術若普及,有望解決FMM費用高、交期長、起訂門檻高的痛點,可能減少FMM需求。2026年3月,維信諾宣布其全球首條搭載無FMM技術(ViP)的8.6代AMOLED生產線完成廠房建設交付,該技術由維信諾自主研發,同樣無需FMM,可實現獨立像素和高精度,並宣稱像素密度可達1700ppi,配合Tandem疊層器件技術可大幅提升器件壽命或亮度。此外,印刷OLED技術同樣繞開蒸鍍設備和FMM,具有材料利用率高、成本低等優點,是另一種重要的替代技術路線。
FMM產品將向更薄(如15μm)、更精細(更高PPI,如>550ppi)、更寬更長(適配G8.6等大尺寸面板)方向發展。例如,寰采星科技已展示全球最長1.7米、最寬480mm的G8.6代FMM樣品。隨著三星顯示、京東方等面板大廠投建G8.6代AMOLED產線,FMM市場需求將持續增長,預計到2030年全球市場規模將達128.2億元。市場競爭格局正從日本DNP一家獨大,向中國(如寰采星、眾凌科技)、韓國(如Poongwon Precision)企業崛起的多元化方向發展。中國FMM產業正從“國產化突破”向“提升良率、擴大產能、進軍全球市場”階段邁進,國內企業如寰采星、眾凌科技已實現G8.6代FMM的試量產或整線搬入,並積極規劃新產能以配合下游高世代產線需求。

