
反覆殘差法將模型線性化的一種疊代算法,由Subba Rao在處理雙線性模型時提出。 Subba Rao提出了反覆殘差法估算模型參數,該法是在假定模型階數、模型參數初值和計算精度條件下,計算模型殘差平方和,在最小二乘意義下使其極小化,估計新的參數值,再求殘差平方和。如此反覆疊代,直到滿足要求的精度,這時的參數值即為所求。模型定階採用AIC。反覆殘差法有計算量大,操作不便的缺點。
基本介紹
- 中文名:反覆殘差法
- 所屬學科:數學
- 基本介紹:將模型線性化的一種疊代算法
- 提出者:Subba Rao
基本介紹,實例分析,
基本介紹
雙線性差分方程 對零均值時序 擬合的雙線性模型為:
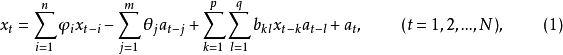


式(1)較ARMA (n, m)模型多一個雙線性項,即當 固定時,變成關於
 的線性模型,當 固定時,變成了關於 的線性模型,因而稱之為雙線性模型。可以把雙線性模型視為ARMA模型的推廣。但是,由於它是非線性模型,模型的定階準則,穩定性與可逆性等比ARMA模型的複雜得多,計算也困難得多。對某些較簡單的雙線性模型,建模時可沿用線性系統的定階準則,如F檢驗,AIC準則等。
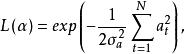

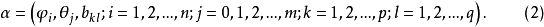


實例分析
下面是一個簡單的雙線性模型的建模過程。
設要建立的雙線性模型為:
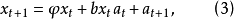
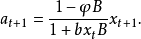
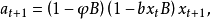
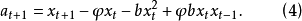

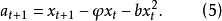
設參數的初始估值為 , 則由式(5)可得其殘差的初值
 ,根據式(3) 求殘差平方和 。
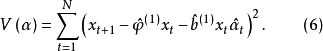

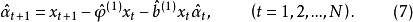

仿真建模實例
設雙線性差分方程為:
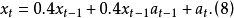


 圖1 雙線性時間序列
 圖2 雙線性序列的機率密度分布
均值:-0.317177 偏態:-0.347777 方差:1.543746 峰態:1. 005134
 |  |  | AIC值 | EPS | F0 |
0.409 | 0.401 | 0.856 | -0.3 | 0.001 | 5. 056X 10-3 |
