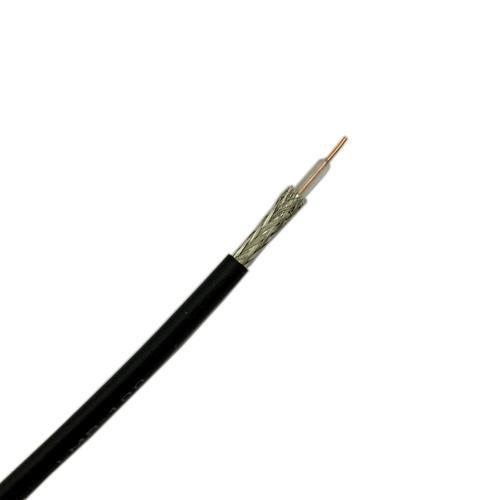
銅纜是一種用於數據傳輸的電纜,通過銅線傳輸電信號,主要類型包括無源直連銅纜和有源電纜等。
銅纜技術持續進化,從基礎的DAC發展到集成Retimer晶片的AEC,顯著延長了有效傳輸距離。在AI數據中心架構中,銅纜在短距離、高頻寬的Scale-up場景中因成本低、功耗低、延遲低而仍有套用。2026年1-2月,中國銅線纜出口量同比增長34.9%,出口市場覆蓋208個國家和地區。
基本介紹
- 中文名:銅纜
- 產品類型:無源直連銅纜、有源電纜
基本定義與結構,套用場景與發展現狀,市場概況與趨勢,
基本定義與結構
銅纜是一種用於數據傳輸的電纜。銅纜能實現高速數據傳輸,核心在於對“信號損耗”的精準控制。銅纜通過金屬導體中的電流變化傳遞信息,面臨電阻導致的信號衰減以及頻率升高時的“趨膚效應”兩個關鍵挑戰。為突破這些限制,現代高速銅纜採用了精密絞合工藝、禁止與絕緣設計、信號編碼最佳化三項核心技術。
根據是否集成信號處理晶片,高速銅纜主要分為無源直連銅纜和有源電纜。無源直連銅纜結構最為簡單,本質是銅線加兩端連線器,不含任何有源器件。有源電纜則在兩端連線器內部集成了Retimer晶片,能夠對衰減的電信號進行修復和增強,從而顯著延長有效傳輸距離。
套用場景與發展現狀
根據行業共識,銅纜的核心套用場景是數據中心內部短距離、高頻寬、低延遲互聯,特別是AI/HPC集群的Scale-up(縱向擴展)連線。博通CEO陳福陽(Hock Tan)在2026年3月的財報會上表示,在Scale-up場景,XPU直接連線XPU,銅纜的低延遲、低功耗、低成本三位一體的優勢是光纖無法複製的。英偉達創始人黃仁勛在2026年GTC大會上也肯定了銅纜在AI集群中的重要性。
有源電纜(AEC)通過在銅纜兩端集成Retimer(重定時器)晶片,顯著突破了傳輸距離限制。例如,Credo的100G單通道AEC已經實現了7米的傳輸距離。在400G速率下,AEC的成本僅為有源光纜(AOC)的三分之一,功耗也更低。AEC相對於AOC的另一關鍵優勢是可靠性,其電信號傳輸天然免疫光信號因溫度敏感導致的鏈路抖動,這在AI訓練集群中至關重要。隨著GPU伺服器演變為多GPU、多網路連線埠的複雜系統,每台伺服器對AEC的需求量也出現系統性增長。
銅纜與光纖在AI數據中心中形成互補共存格局。野村證券近期研報表示,銅光共存的核心邏輯在於:AI數據中心的機架內、短距機架間互連,仍將由銅纜主導;而中長距離互連則由光纖占據主導地位。銅纜的有效傳輸距離通常限於10米以內,超過此距離其成本優勢將逐步消失。
銅纜技術持續演進,速率正向1.6T/224G每通道邁進。Credo最新的ZeroFlap AEC已經支持1.6T傳輸。同時,出現了共封裝銅纜(CPC)、有纜背板等新形態。TE Connectivity於2025年OCP峰會上發布了448G每通道的共封裝銅纜連線器(CPC)。銅纜也向智慧型化、可觀測基礎設施發展,例如Credo推出了PILOT遙測平台。
產業鏈價值向擁有Retimer等核心晶片技術的廠商集中。市場調研機構預計,從2023年約7000萬美元起步的AEC晶片市場,將以年均64%的速度增長,到2028年達到10億美元。超大規模客戶對銅纜的功能需求也在變化,從被動組件轉向可觀測基礎設施。
市場概況與趨勢
2026年1-2月,中國銅線纜累計出口24.35萬噸,同比增長34.9%。出口市場覆蓋208個國家和地區,主要出口目的地為澳大利亞、美國等。
從出口省份維度來看,江蘇省、浙江省、廣東省是主要出口省份,三省出口量合計占全國總量的比重保持穩定,合計貢獻了全國超半數的出口份額。
AEC市場增長迅速,預計到2028年可達40億美元,其晶片市場年複合增長率高。高速線纜整體市場到2028年將超過28億美元。
DAC市場規模依然可觀,2025年全球市場估值約10.85億美元,預計到2034年增至18.16億美元,年複合增長率約為8.1%。
展望未來,銅纜出口將受傳統消費旺季、銅價波動、地緣政治等多因素交織影響,但預期整體仍將保持增長態勢。
