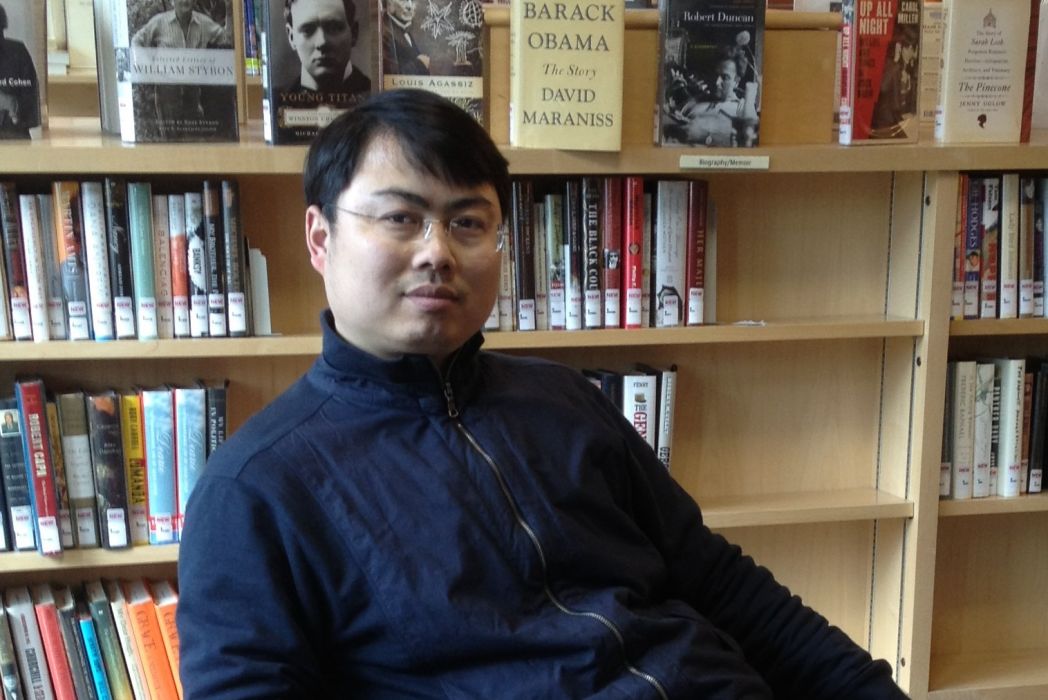
鄭挺國,廈門大學經濟學院統計系和王亞南經濟研究院教授、博士生導師。研究領域為巨觀經濟與政策分析、巨觀計量經濟學、金融計量經濟學、時間序列分析等。
基本介紹
- 中文名:鄭挺國
- 國籍:中國
- 民族:漢
- 學位/學歷:博士
- 專業方向:數量經濟學
- 學術代表作:中國經濟周期的混頻數據測度及實時分析
基於巨觀基本面的股市波動度量與預測
股市波動溢出效應及其影響因素分析
Generalized ARMA Models with MartingaleDifference Errors - 職稱:教授
工作經歷,教育經歷,代表性論文,英文部分,中文部分,
工作經歷
2009年7月至2011年7月 廈門大學王亞南經濟研究院 助理教授
2011年8月至2014年7月 廈門大學王亞南經濟研究院 副教授
2014年8月 廈門大學王亞南經濟研究院 教授
2016年6月 廈門大學經濟學院統計系 教授
教育經歷
1998年9月至2002年7月 吉林大學商學院經濟信息管理專業,本科
2006年9月至2009年7月 吉林大學商學院數量經濟學專業,博士
2004年9月至2006年7月 吉林大學商學院數量經濟學專業,碩士
2012年9月至2013年9月 美國羅格斯大學統計系博士後,國家留學基金委公派訪問學者(博士後)項目
代表性論文
英文部分
- 2017,Dirichlet ARMA Models for CompositionalTime Series, Journal of Multivariate Analysis(SCI),158, 31-46.
- 2015,Generalized ARMA Models with MartingaleDifference Errors,Journalof Econometrics (SCI, SSCI), 189(2), 492-506.
- 2014, A Realized Stochastic VolatilityModel with Box-Cox Transformation, Journal of Business and Economic Statistics(SSCI, SCI), 32(4), 593-605.
- 2012, “Estimating Forward-Looking Rulesfor China's Monetary Policy: A Regime-Switching Perspective”, China Economic Review (SSCI), 23(1), 47-59.
- 2008, “An Empirical Test of theEnvironmental Kuznets Curve in China: A Panel Cointegration Approach”. China Economic Review (SSCI), 19, 381-392.
中文部分
- 2020,基於實時信息流的中國巨觀經濟不確定性測度,《經濟研究》第10期,p55-71.
- 2018,基準收益率曲線與巨觀經濟:基於混頻DSGE模型的研究,《經濟研究》第6期,p36-51.
- 2018,股市波動溢出效應及其影響因素分析,《經濟學(季刊)》第17卷第2期,p669-692.
- 2017,利率市場化、匯率改制與國際資本流動的關係研究,《經濟研究》第4期,p64-77.
- 2016,時變參數泰勒規則及央行貨幣政策取向研究,《經濟研究》第8期,p43-56.
- 2014,基於巨觀基本面的股市波動度量與預測,《世界經濟》第12期,p118-139.
- 2013,中國經濟周期的混頻數據測度及實時分析,《經濟研究》第6期,58-70.
- 2013,金融指標對中國GDP混頻預測分析,《金融研究》第9期,p16-29.
- 2010,中國產出缺口的實時估計及其可靠性研究,《經濟研究》第10期,p129-142.
- 2010,區制轉移形式的泰勒規則及其在中國貨幣政策的套用,《經濟研究》第3期,p40-52.
- 2008,我國貨幣-產出非對稱影響關係的實證研究,《經濟研究》第1期,p33-45.
