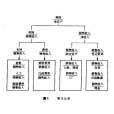
塔式比率是一種通過塔形圖表分析企業經營活動的財務比率方法,由大衛·密道爾頓在《財務與會計決策》中系統闡述。該方法通過分層結構展示財務比率的嵌套關係,其中塔尖比率表示營業收益與營業資產之間的比率,下層比率則為該核心指標提供支撐性分析維度。
基本介紹
- 中文名:塔式比率
- 塔尖比率:營業收益與營業資產之間的比率。
- 類別:金融
- 套用:分析企業經營活動
塔式比率的圖表,參考文獻,
塔式比率的圖表
在計畫、監控和審核經營活動時,內部的管理人員利用財務比率來幫助他們分析業績,同樣,外部使用者也會這樣做。主要區別在於管理人員能夠掌握他們注意收集的各種信息:特別是他們不僅能獲得財務數據,這些數據比公司年度公布的賬目更加具體和更加頻繁,而且還能獲取非財務信息。
這種額外的信息對業績比率尤其有用。把利潤率和淨資產周轉率結合起來組成“淨資產收益”率。現在圖1展示了如何將這一方法擴展成“塔式比率”。
可以將結果和以下項目進行詳細比較:
1.以往時期;
2.預算;
3.其他公司。
還可以在(i)產品(ii)不同區域以及(iii)各類成本之間對各種比率作進一步分析。
參考文獻
1 陳今池編.新編英漢財經會計詞典.中國財政經濟出版社,1992年03月第1版.
2 (英)大衛·密道爾頓編著 黃乃聖 張中笑 伍紅等譯.財務與會計決策.上海遠東出版社,2004年01月第1版.
