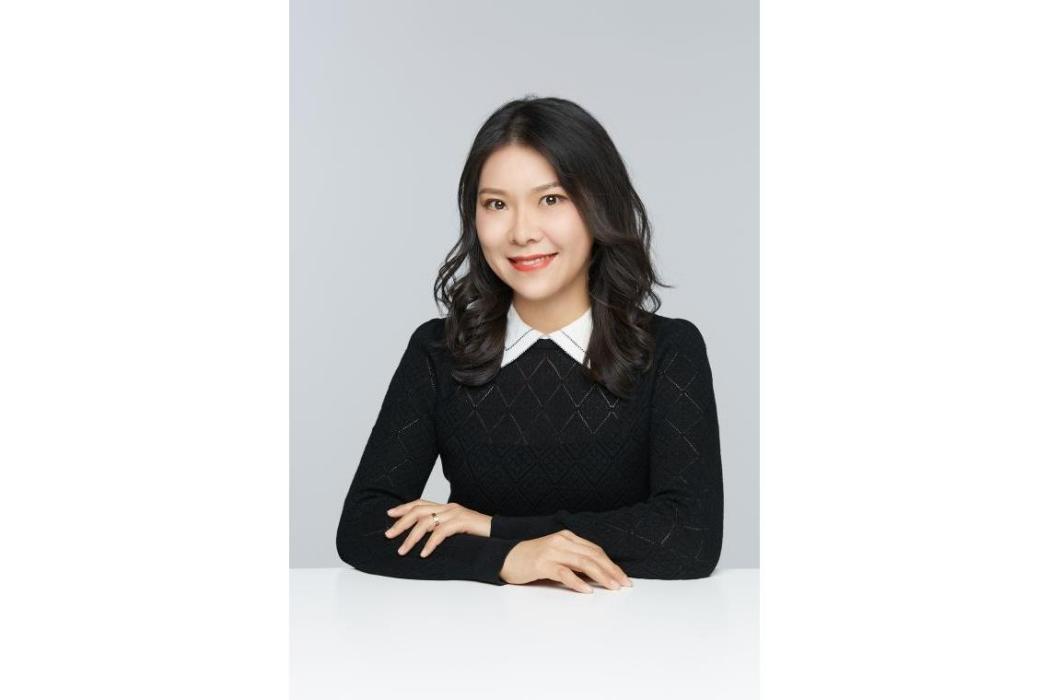
韋曉,女,1979年10月,廣西人,中央財經大學保險學院精算系,副教授,研究方向包含機率極限理論、保險精算、金融數學的研究。
基本介紹
- 中文名:韋曉
- 外文名:Xiao Wei
- 國籍:中國
- 籍貫:廣西
- 出生日期:1979年10月
- 畢業院校:武漢大學、法國國家信息與自動化研究
- 職業:教育科研工作者
- 教學職稱:副教授
學習經歷,主講課程,研究成果,專著,課題,論文,學術兼職,
學習經歷
1997年9月至2001年7月,武漢大學數學與統計學院,基礎數學專業,本科,理學學士
2001年9月至2006年7月,武漢大學數學與統計學院,機率統計專業,碩博連讀,理學博士
2006年7月至2008年1月,法國國家信息與自動化研究院,金融數學項目組,博士後
主講課程
非壽險精算
套用隨機過程
金融經濟學
專業英語
研究成果
專著
專著《基於幾類風險模型的破產機率理論研究》
譯著《隨機利率模型及相關衍生品定價》
課題
國家自然科學基金委青年項目:基於隨機分析的利率衍生品定價與對沖問題的研究
教育部留學回國人員科研啟動基金:保險風險模型的絕對破產和預警區問題的研究
保監會省部級課題:巨災風險損失評估方法研究
保險學會課題:壽險產品創新與開發設計
論文
曾在國際期刊《NorthAmerican Actuarial Journal》、《Insurance:Mathematics and Economics》、《Statistics& Probability Letters》、《Journalof Applied Probabilities》等發表多篇學術論文:
• “PricingRatchet Equity-Indexed Annuities with Early Surrender Risk in a CIR++ Model”,North American Actuarial Journal,2013,17(3), 229-252.
•“The asymptotic of finite time ruin probabilities forrisk model with variable interest rates”,Chinese Journal of AppliedProbability and Statistics,2010, 26(1),57-65,
•“Duration of negative surplus of risk model withstochastic interest rate”,Acta Mathematica Scientia, 2010, 30(1), 1-17.
•icolas Privault, Xiao Wei, “Calibration of the Libormarket model- implementation in PREMIA”,Bankers,markets, investors, 2009, 99,20-29..
•“Ruin Probabilities for discrete time risk models withstochastic rates of interest”,Statistics and Probability Letters, 2008, 78(6), 707-715.
•“Finite time ruin probability and large deviation forperturbed risk model with variable premium income”,Acta Mathematica Sinita(Chinese), 2007,27A(4),616-62.
•“Integration by parts for point processes and Monte Carloestimation”,Journalof Applied Probability,2007,44(3), 806-823.
•“Moderate deviation for negatively associated random sumsof heavy tailed random variables”,Journal of Mathematics(Chinese), 2005, 35,494-498.
•“ A Malliavin calculus approach to sensitivity analysisin insurance”,Insurance:Mathematics and Economics,2004, 35,670-690.
•“ Finite time ruin probability with variable interestrate and extended regular variation”,Wuhan University Journal ofNatural Sciences(English Series), 2004,9(6), 863-866.
學術兼職
長期合作者PermanentContributor保險金融定價與風險管理平台PREMIA
期刊雜誌審稿人Reviewer《Annals of Applied Probability》,《Insurance:Mathematics& Economics》《North AmericanActuarial Journal》等
訪問學者Visiting Scholar香港科技大學,加拿大滑鐵盧大學,義大利烏迪內大學
